2026年10月20日よりサービスが開始されるJR東日本のコード決済『teppay』。
モバイルSuicaのアプリからそのまま利用できるという点が大きくアピールされているが、「PayPayなどの他社コード決済やモバイルSuicaから乗り換える価値はあるのだろうか?」と気になっている方が多いだろう。
ということで今回は、「teppayに乗り換えるべきなのか?」、「teppayは他社コード決済に勝てるのか?」といったことを、私の独断と偏見と主観で解説する。
※独断と偏見と主観が含まれますが、可能な限り中立的な視点で解説していきます。
なお、執筆時点ではまだリリース前だから、不明な情報が多い状態で執筆している。
リリース後に発表された情報などで不正確な情報が含まれる可能性があるから、リリース後にこの記事をご覧の方は、必ず公式サイトの情報を確認してほしい。
(最新情報は順次反映予定です)
【結論】単体では弱い、二刀流でも弱い
私の結論としては、現時点での発表情報の範囲ではteppayは他社決済だけでなく、自社の他の決済サービスにも負けており、利用する価値はあまり無いと感じた。
現時点のteppayは他社のコード決済に負けている部分が多く、teppayをメインのコード決済にするにはかなり難易度が高い。
そのうえ、自社の決済サービスであるモバイルSuicaとも競合している部分が多い。
モバイルSuicaとteppayの二刀流をすると、おそらくSuicaにほとんどの決済場面を食われることになる。
わざわざ登録やチャージをするくらいなら、今使っている他社決済やモバイルSuicaを使い続けて、残高やポイントを分散させないほうが賢い。
ここからは「なぜteppayが他社だけでなく自社にも負けていると感じたのか」という点を深堀りして解説していく。
teppayが他社にも自社にも負けている理由
私がteppayを他社にも自社にも負けていると感じた理由は下記の通り。
- 加盟店数が多くはない
- ポイント還元率が平凡
- コード決済と交通系ICの利用場面の競合
- Suica以外の自社サービスとの親和性が低い
- モバイルSuicaと同一アプリであるメリットが無いかも
加盟店数が多くはない
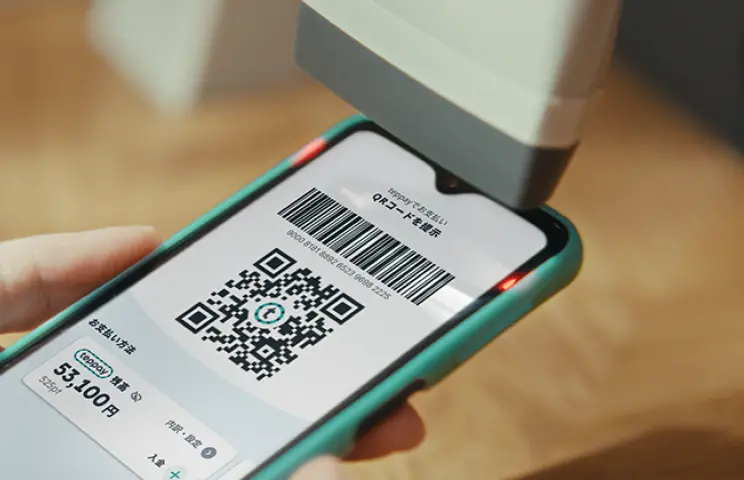
やはりこれが最大の理由。
コード決済の最大手であるPayPayや、モバイルSuica(交通系IC)と比較すると加盟店数は遠く及ばない。
2025年の情報での加盟店数が、PayPayが1000万店以上、交通系が約207万店である一方、teppayが対応しているSmart Codeというコード決済はわずか約150万点。
情報出典
・加盟店1,000万店超、PayPayの決済市場拡大はオンラインなど新たなステージへ | ペイメントナビ
・Suica・金融ビジネス ~Suica Renaissance~
・「Smart Code」 利用場所が150万カ所を突破、Samsung Wallet対応開始(JCB) | ペイメントナビ
交通系とSmart Codeの加盟店数にそこまで差が無いように感じるが、交通系はこれに加えて電車やバスなどの公共交通機関でも利用できることを考慮すると、利用可能範囲は比べ物にならない。
この加盟店数の少なさは、日常利用していくうえで大きな足かせとなるのは間違い無い。
JR東日本パワーで今後加盟店が増えていく可能性は十分あり得るが、他社のコード決済の加盟店数を上回ることは難しいだろう。
teppay JCB プリカも二番煎じ
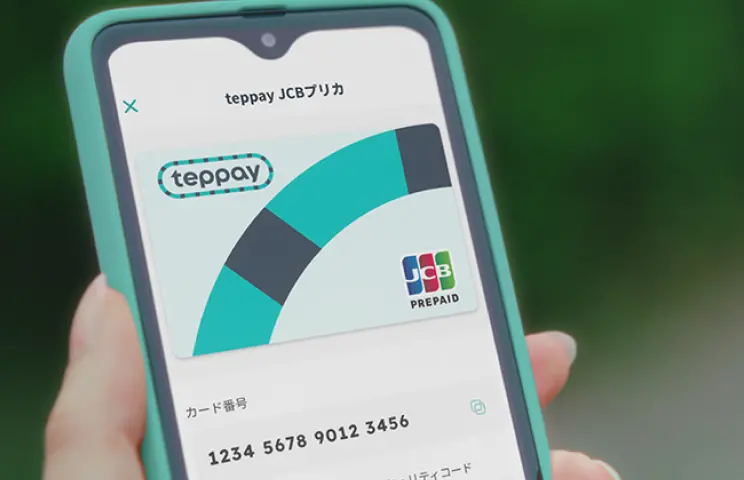
その加盟店数の少なさを補うためか、teppayには『teppay JCB プリカ』という、ネット通販などでカード支払いを可能にするプリペイド機能が搭載されている。
クレジットカードと同様の番号が発行され、teppay残高の範囲内でJCBが使えるオンラインサービスで買い物をすることが可能。
この機能のおかげで、teppayの利用可能な店舗はSmart Code加盟店だけではなく、日本中のJCBが使えるオンラインサービスにも広がる。
しかし、このようなプリペイド機能は多くの他社のコード決済にも既に搭載済み。
PayPayは『PayPay残高カード』
au PAYは『au PAYプリペイドカード』
d払いは『d払いバーチャルカード』
ファミペイは『ファミペイバーチャルカード』など
JR西日本のコード決済『Wesmo!』にも2026年中に同様の機能が追加されると発表されている。
なんならau PAYに至っては発行手数料を払えば物理カードの発行も可能だし、Apple PayやGoogle Payでのタッチ決済にも対応している。
d払いもiD決済に対応している。
完全に他社の後追いのため、この機能によってteppayが加盟店数で優位に立てるということは無い。
ポイント還元率が平凡
だが、加盟店数が少なくてもポイント還元率が良いのであれば使うメリットがある程度生まれる。
例としてJR西日本のコード決済「Wesmo!」は、自社のクレジットカードからのチャージと決済で合計2%還元と、他社のコード決済を上回る還元率で利用者の獲得を試みている。
詳細が発表される前は、teppayもこれに追従して2%還元くらいは叩き出してくるだろうと私は予想していた。
しかし蓋を開けてみれば、還元率の一番高い『ビューカード連携支払い』であっても、基本還元率は1%還元の可能性が高い。
事前にチャージして支払う『teppay残高支払い』も基本還元率は0.5%還元とド平凡だ。
情報出典
・Suica 利用は 2 万円というこれまでの当たり前を超えます ~新コード決済サービス「teppay」が 2026 年 10 月 20 日(火)よりスタート~
現状はプレスリリースに
“ビューカード連携支払いではお支払い金額の 1%分の JRE POINT を付与”
としか記載されておらず、正確な還元率は不明です。
正確な還元率が発表され次第、追記させていただきます。
自社決済にも還元率で敗北
ちなみに、モバイルSuicaにビューカードからチャージした場合は、1.5%のポイント還元がある。
teppayのビューカード連携支払いは1%還元なのに。
クレジットカードを持てない18歳未満であっても、JRE BANKのデビットカードであれば0.5%還元と、teppay残高支払いと還元率は同等。
※20歳以上は0.2%還元
そう、自社決済にすら還元率で敗北している。
サービス開始前の時点でサービス終了する未来を見せてくるのは、やる気があるのかと疑いたくなる。
交通系ICとコード決済の利用場面の競合
モバイルSuicaよりも還元率が低いという話に対して
「teppayの強みはSuicaにはできない2万円を超える高額決済ができること。」
「JR東日本もこれをアピールしている。」
「Suicaと単純比較するのはおかしいのでは?」
といった意見をお持ちの方もいらっしゃるだろう。
それらの意見もごもっともだ。
しかし、日常生活をよく考えてほしいが、コード決済や電子マネーで万単位の買い物をしたいと感じることはそんなに頻繁にあるだろうか?
おそらく、1万円を超えてくるとクレジットカードやデビットカードで買い物される方も多いのではないだろうか?
人によって考え方や使い方は異なるが、おそらくほとんどの方の日常生活でのコード決済やSuicaを含む電子マネーの利用場面は、少額決済が中心になっているはず。
そう、利用場面ががっつり競合しているのだ。
それにもかかわらず、残高が分かれているから、Suicaとteppayの二刀流をするとなれば、それぞれで残高を管理しなくてはならない。
しかもほぼかざすだけで決済が可能なモバイルSuicaとは異なり、teppayは決済のたびにアプリを立ち上げる手間がかかるから、決済スピードではどうがんばっても勝てない。
おまけにSuicaは電車やバスでも使える。
こうなるといよいよ利用する理由が無くなる。
Suica以外の自社サービスとの親和性が低い
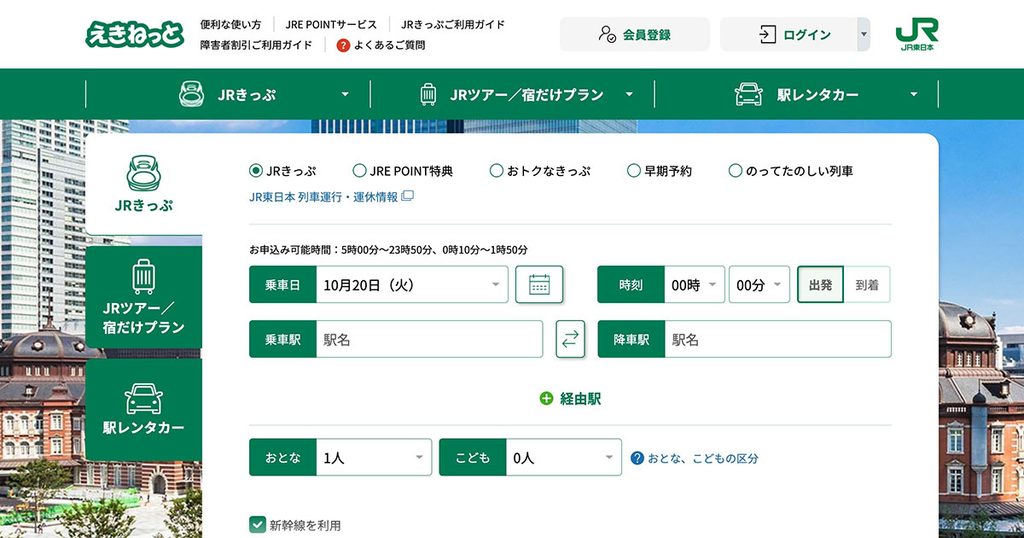
利用場面の競合に加えて、Suica以外の自社サービスとの親和性が低いという面でも、teppayは弱いと感じた。
teppayは残高の範囲内で、「モバイルSuicaへのチャージ」「モバイルSuica定期券の購入」「モバイルSuicaグリーン券や企画券の購入」がクレジットカード無しで利用できる。
この点は、クレジットカードを持てない学生などでも気軽にモバイルSuicaを利用できるようになる、teppay のそこそこ強い部分と言える。
しかし、モバイルSuica以外の自社サービスとの連携は特に発表されていない。
特にえきねっとやJRE GOでteppayが利用できるのであれば、クレジットカードを持てない世代にもっと刺さったのではないかと私は思う。
おそらく、えきねっとでteppay JCB プリカは利用可能だと思われるが、他社路線が含まれるきっぷだと受取時に物理カードが必須だから受け取れない。
ライバルJR西日本のWesmo!は本人確認後に現金でチャージした残高がe5489で使えるようになっている。
これはWesmo!とe5489を紐づけて直接決済する仕様のため、きっぷの受取に制限がかかることも無い。
あと、えきねっとは予約変更時に一度カードに返金が入り、もう一度決済されるという仕様になっている。
一時的に二重決済になったり、残高不足でエラーが発生したりするリスクがあるから、プリペイドカードとの相性は最悪。
利用ができないことはない可能性が高いが、制限はかかるということに留意する必要がある。
Wesmo!と同じことをteppayでも利用可能であれば、利用範囲が日常生活だけでなく、旅行や大学受験といった長距離の移動にも広がった可能性があるだけに、惜しいと私は感じた。
モバイルSuicaと同一アプリであるメリットが無いかも
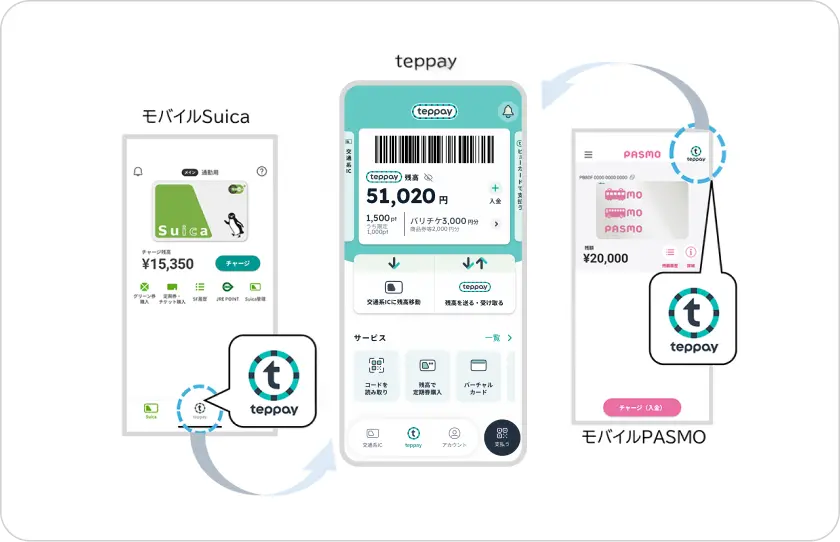
ここまでで、もうとっくにteppayのライフはゼロになっている気はするが、teppayのもう1つの特徴にもとどめを刺していく。
それはモバイルSuicaアプリ内で利用できるという特徴に、あんまりメリットが無いかもしれないことだ。
モバイルSuicaを利用されているみなさんは、1日に何回モバイルSuicaのアプリを開くだろうか?
おそらくほとんどの方がチャージやグリーン券の購入で数回程度のはず。
なんならウォレットアプリからチャージされている方は、1週間に1回も開かないかもしれない。
そう、毎日頻繁に開くアプリではないから、まとめられたところで劇的に便利になる可能性は低い。
むしろJRE POINTのアプリとかに組み込んだほうが、「JRE POINT提示」→「teppay決済」が1アプリで完結できて便利だったのではないかと私は思う。
あと、これはモバイルSuicaを利用されている方であれば首が吹き飛ぶほど共感していただけると思うが、モバイルSuicaアプリは起動がアホみたいに遅い。(10秒くらいかかる)
こんなに起動が遅いアプリにコード決済を積んだところで、使い物になるのかという不安もある。
まあteppayサービス開始のタイミングで起動速度が改善されている可能性はあるから、サービス開始後に追って結果を追記する予定。
コード決済としてはまだまだ弱い、今後に期待
ということでここまでteppayに対してダメ出しをしてきた。
簡潔にまとめると下記の通り。
- PayPayやモバイルSuicaなどと比較し加盟店数で負けている
- teppay JCB プリカのような機能はPayPayなどにも搭載されている
- ポイント還元率が0.5~1%と平凡
- ビューカードからのチャージで1.5%還元のモバイルSuicaにも負けている
- Suicaと決済場面で競合している
- どちらも日常的な少額決済が中心でがっつり競合
- Suica以外のサービスとの親和性が低い
- えきねっとなどで利用できれば強かった
- モバイルSuicaアプリと同一であるメリットがあまりない
- モバイルSuicaアプリ自体をあんまり開かない
- 起動速度が激遅の可能性がある
他社決済だけでなく、Suicaにも負けている部分が多いため、わざわざ乗り換えてまで利用する価値は無いというのが私の結論。
- JRE POINTを貯めたいならビューカード × モバイルSuica
- クレジットカードを持てないならJRE BANKデビットカード
- 特にポイントとか拘りが無いなら今使っている決済手段
を使うのがおすすめだ。
今後のアップデートでSuicaや他社決済には無い機能に期待

とは言いつつも、ここで終わらせてしまうとJR東日本から訴訟を起こされかねないから、今後teppayが勝つ方法を、私なりに考察する。
色々方法はあると思うが、やはり「teppayにしかできないこと」を増やしていくことが一番の近道であると思う。
先ほども話したえきねっとでの利用といったものが最たる例だ。
こういった他社には絶対に真似できない強みが無いと、レッドオーシャンであるコード決済市場で生き残ることはかなり難しいと予想される。
実際ゆうちょPayなどの銀行Payが2026年12月20日でサービス終了が発表されていることからも、資金繰りが厳しいところから徐々に淘汰が始まりつつある。
関連記事